Okresní hospodářská komora Břeclav uspořádala odborné pracovní setkání zaměřené na novinky v programu Nová zelená úsporám a možnosti financování energetických úspor. Odborníci z praxe představili koncept zvýhodněných úvěrů se státní podporou úroků, principy zpracování renovačního pasu i aktuální pohled realitního trhu na rekonstrukce starších domů. Účastníci získali přehled o tom, jak efektivně propojit finanční plánování, technickou přípravu a samotnou realizaci stavebních prací. Komplexní přístup umožňuje vlastníkům nemovitostí výrazně snížit provozní náklady a zvýšit hodnotu nemovitosti.
Co v článku najdete:
- Jak fungují dotované úvěry od SFŽP a ČSOB Stavební spořitelny
- Rozdíl mezi PENB a renovačním pasem a proč je klíčový pořádek kroků
- Pohled realitního trhu na rekonstrukce versus demolice s novostavbou
- Přehledové srovnání, checklist a odpovědi na časté dotazy
- Kontakty na odborné garanty a organizátory akce
Plánujete rekonstrukci rodinného domu či bytového domu a váháte, jakým krokem začít, abyste zbytečně nepřišli o své úspory? Druhé pracovní setkání členů OHK Břeclav jasně ukázalo, že správná kombinace dotačního financování a kvalitního technického plánu dokáže zefektivnit celý proces renovace budov. Cílem akce bylo vytvořit neformální prostředí pro odbornou diskuzi nad konkrétními možnostmi řešení pro firmy i domácnosti.
Financování renovací: Dotované úvěry a státní podpora úroků
Program Nová zelená úsporám přináší v novém pojetí vedle přímých dotací pro nízkopříjmové domácnosti a penzisty především velmi výhodný model úvěrového financování. Získání přímé dotace je sice atraktivní, ale pro většinu běžných zájemců o renovaci těžko dosažitelné. Proto se hlavní část debaty točila kolem možností čerpání úvěrů, kde jsou úroky plně dotovány ze strany státu za předem jasně stanovených podmínek.
Banky poskytují tyto specializované úvěry se splatností na 15 let a v některých případech až na 20 let. Klíčovým krokem na úrovni vlády a bank bylo garantovat, že úvěr nebude po celou dobu podléhat komerčnímu úroku ani v případě změny politické situace. To do celého systému vnáší potřebnou jistotu a odstraňuje bariéry při rozběhu energetických úspor na domech určených k bydlení.
Zástupci ČSOB Stavební spořitelny, Petr Bůna a Ladislav Dvořáček, představili praktický postup vyřizování úvěrové žádosti od prvního záměru po realizaci. Prvním krokem je předběžné posouzení klienta prostřednictvím takzvaného prescoringu, při kterém banka posoudí bonitu a prověří bankovní registry. Současně probíhá přes takzvanou rekalkulaci stanovení orientačních nákladů na plánovanou rekonstrukci a výše měsíční splátky.
O dotovaný úvěr u Státního fondu životního prostředí ČR (SFŽP) lze požádat až do výše 2 milionů korun. Významnou výhodou je, že klient při splnění podmínek splácí pouze vypůjčenou jistinu a stát hradí úroky. Navíc během prvních dvou let získává od ČSOB Stavební spořitelny úrok ve výši 3 % podle podmínek daného produktu. Pokud investice přesahují limit dotačního úvěru, lze jej zkombinovat s úvěrem na úsporné bydlení se zvýhodněnou sazbou. Touto kombinací lze získat celkem až 3,5 milionu korun bez zástavy nemovitosti.
Technické řešení: Renovační pas jako plán systematických úspor
Na téma financování plynule navázal energetický specialista Bc. Jaromír Stýblo ze společnosti A-TECHNOLOGY s.r.o. Vytvoření propojení mezi úvěrovým řešením, zpracováním projektové dokumentace a zajištěním realizačních firem je klíčem k tomu, aby klient nemusel složitě koordinovat jednotlivé odborníky samostatně.
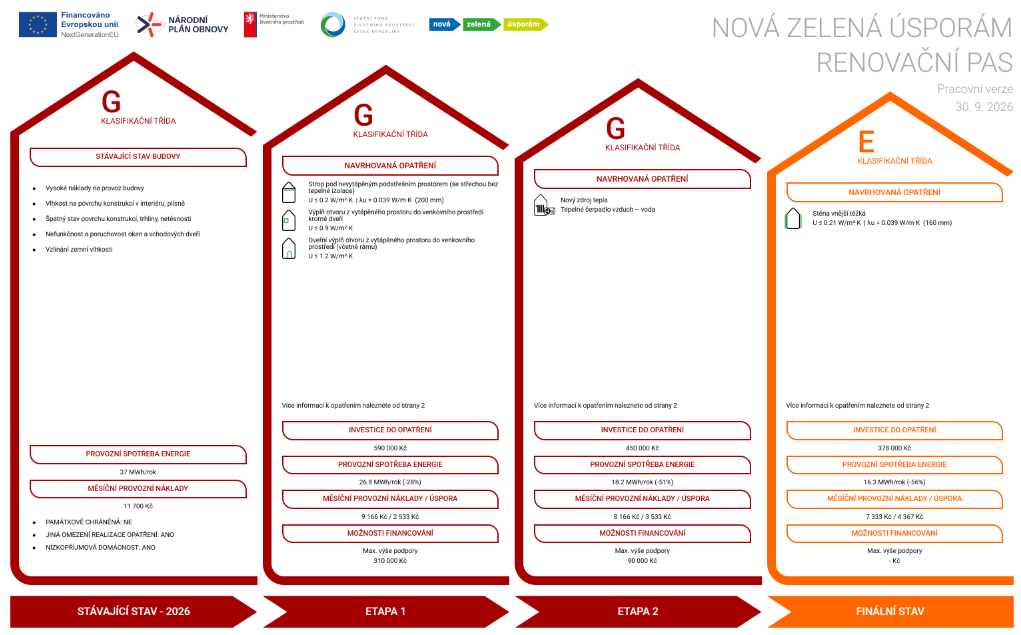
Důležitou součástí přípravy je správné posouzení technického stavu objektu. K tomu slouží renovační pas, což je dlouhodobý strategický plán modernizace domu. Na základě osobní prohlídky zhodnotí energetický specialista počáteční stav a navrhne optimální postup v jednotlivých krocích tak, aby na sebe opatření logicky navazovala. Pas rovněž vyčíslí investiční náklady a předpokládané energetické úspory.
Jaký je rozdíl mezi PENB a Renovačním pasem?
Lidé si tyto dva dokumenty často pletou. Průkaz energetické náročnosti budovy (PENB) funguje jako energetický štítek budovy. Je to hodnoticí dokument, který pouze popisuje a „známňuje“ současný stav budovy. Oproti tomu renovační pas představuje konkrétní navržený léčebný plán. Ukazuje cestu ke snížení energetické náročnosti, určuje pořadí kroků i ekonomické vyhodnocení.
Zkušenosti ukazují, že ve starých domech se téměř nevyskytuje tepelná izolace ve stropech pod střechou, kudy dochází k největším únikům tepla. Další v pořadí jsou úniky přes stará okna a dveře. Samostatnou kapitolou je zdroj tepla a topná soustava. Významným rizikem na trhu je neuvážená výměna starého kotle za nízkoteplotní tepelné čerpadlo v objektu bez zateplení a bez úpravy radiátorů. Snížením teploty topné vody klesne výkon radiátorů až o 60 %, dům v mrazech nelze vytopit a provozní náklady na elektřinu extrémně vzrostou.
Pohled realitního trhu: Hodnota nemovitosti a možnost demolice
Ing. Jakub Schmidt ze společnosti Schmidt Reality s.r.o. se zaměřil na situaci na realitním trhu. Zatímco stavební pozemky a moderní byty jsou pro kupující stále vysoce atraktivní, starší rodinné domy před rozsáhlou rekonstrukcí mají prodej složitější. Zájemci vedle kupní ceny kalkulují i vysoké náklady na opravy a rizika spojená s původními konstrukcemi či vlhkostí.
Pokud však stavebně-technický stav neumožňuje rozumnou rekonstrukci, nabízí se jako smysluplné řešení demolice a novostavba na původním pozemku. Starý objekt má často velkou hodnotu díky skvělé lokalitě, přístupu a stávajícímu napojení na inženýrské sítě. Při splnění podmínek programu Nová zelená úsporám lze dotační podporu čerpat i na tuto variantu výstavby nového domu.
Význam financování s podporou státu dokládá finanční příklad: u běžného komerčního úvěru na 2 miliony korun se splatností 25 let a neměnnou sazbou 5,5 % zaplatí člověk přibližně 1,7 milionu korun jen na úrocích. Bezúročný dotační úvěr tedy přináší obrovskou úsporu nákladů. Důležitým faktorem při plánování prodeje je však doba udržitelnosti, která činí 5 let od doložení dokončení realizace. Při dřívějším prodeji je nutné s bankou vyřešit ukončení zvýhodnění a případné vrácení poměrné části podpory.
Přehled možností, checklist a časté dotazy
Pro lepší orientaci v procesu přípravy rekonstrukce domu slouží následující souhrnné přehledy a odpovědi.
Hlavní nástroje financování a plánování
- Dotovaný úvěr SFŽP: Slouží k financování úsporných opatření s nulovým úrokem (úroky v plné výši hradí stát). Finanční limit dosahuje až 2 000 000 Kč se splatností 15 až 20 let.
- Kombinovaný úvěr ČSOB: Určen pro financování rozsáhlých projektů bez nutnosti zástavy nemovitosti. Celkový limit čerpání je až 3 500 000 Kč.
- Průkaz energetické náročnosti (PENB): Slouží jako hodnocení současného stavu budovy a stanovení konkrétní energetické třídy (energetický štítek).
- Renovační pas: Představuje dlouhodobý plán modernizace, který určuje přesné pořadí kroků, investiční náklady a očekávané finanční úspory.
Checklist: Postup při přípravě rekonstrukce
- Předběžné posouzení: Prověření úvěruschopnosti (prescoring) a orientační kalkulace nákladů v bankovní pobočce.
- Technická prohlídka: Osobní obchůzka energetického specialisty a zhodnocení stavu obálky domu a vytápění.
- Zpracování renovačního pasu: Návrh logické posloupnosti kroků (zateplení, výměna oken, zdroj tepla).
- Podání žádosti: Vyřízení podkladů pro dotovaný úvěr u SFŽP a podpisu smluvní dokumentace.
- Realizace a dodržení podmínek: Provedení prací odbornou firmou a dodržení pravidla 5leté doby udržitelnosti.
Mini-FAQ
Jaký je rozdíl mezi přímou dotací a dotovaným úvěrem?
Přímá dotace na rekonstrukci je určena především pro nízkopříjmové domácnosti a seniory. Dotovaný úvěr je dostupný širšímu okruhu žadatelů a spočívá v tom, že stát plně hradí úroky z úvěru až do výše 2 milionů korun.
Co se stane, když dům prodám před uplynutím 5 let?
Doba udržitelnosti podpory činí 5 let od doložení realizace. Při dřívějším prodeji je nutné s bankou vyřešit ukončení zvýhodnění a případné vrácení poměrné části podpory.
Je výhodnější starý dům opravit, nebo zbourat?
Záleží na posouzení odborníka. Pokud by rekonstrukce rodinného domu vyžadovala příliš kompromisů, může mít smysl objekt odstranit a postavit novostavbu s využitím podpory z programu Nová zelená úsporám.
Kontakty na odborné garanty
V případě dotazů k programu Nová zelená úsporám, možnostem čerpání nebo přípravě projektů kontaktujte jednotlivé odborníky:
- ČSOB Stavební spořitelna (pobočka Břeclav): Ladislav Dvořáček | E-mail: [email protected] | Tel: +420 777 098 686
- Schmidt Reality s.r.o.: Ing. Jakub Schmidt | E-mail: [email protected] | Tel: +420 721 409 366 | Profil: Instagram
- A-TECHNOLOGY s.r.o.: Ing. Luboš Kukliš | E-mail: [email protected] | Tel: +420 777 573 869
- Okresní hospodářská komora Břeclav (organizátor): Jana Gajdošová | E-mail: [email protected] | Tel: +420 604 345 400 | Web: OHK Břeclav